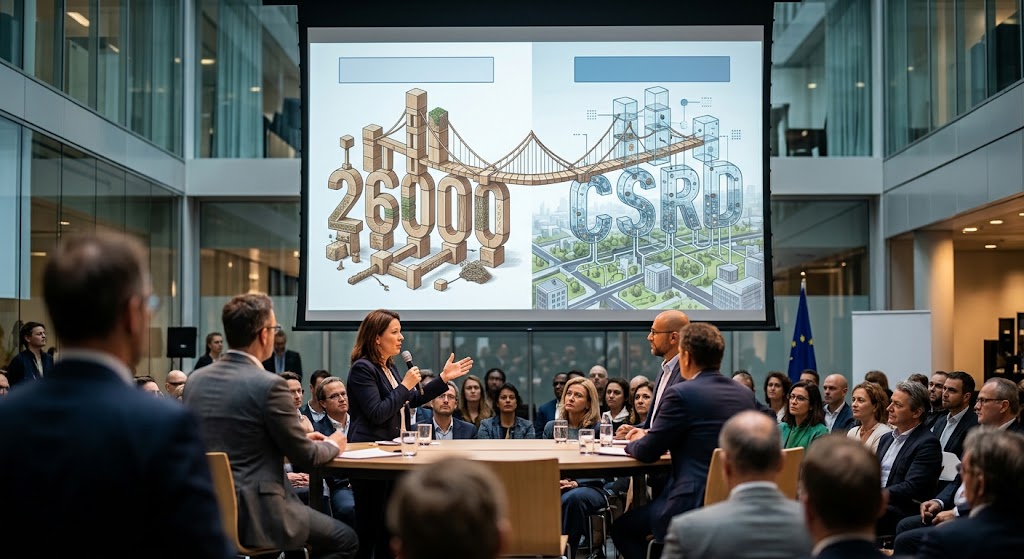
Les obligations de reporting extra-financier évoluent, notamment avec la directive européenne CSRD. Dans ce contexte, la norme ISO 26000 conserve un intérêt pour les organisations qui souhaitent structurer leur responsabilité sociétale. Cependant, son rôle diffère de celui des dispositifs réglementaires : elle fournit des lignes directrices, tandis que la CSRD encadre les obligations de reporting des entreprises entrant dans son champ d’application.
Comprendre la complémentarité entre ISO 26000 et CSRD
Ces deux références répondent à des objectifs distincts, mais peuvent contribuer à une démarche de durabilité cohérente.
ISO 26000 pour structurer les pratiques responsables
ISO 26000 aborde sept questions centrales, dont la gouvernance, les droits humains, les conditions de travail et l’environnement. Elle aide les organisations à examiner leurs impacts et à intégrer les enjeux sociétaux dans leurs décisions.
La responsabilité sociétale repose sur la prise en compte des conséquences des activités d’une organisation sur la société et l’environnement. La norme encourage ainsi une réflexion globale, au-delà de la seule communication institutionnelle.
La CSRD pour encadrer le reporting de durabilité
La CSRD établit un cadre de publication d’informations de durabilité pour les entreprises soumises à ses dispositions. Les exigences applicables dépendent notamment du périmètre réglementaire, des catégories d’entreprises concernées et des évolutions législatives.
Les normes européennes de reporting précisent les informations à communiquer selon les exigences applicables. La double matérialité occupe une place centrale : elle examine les impacts de l’entreprise sur la société et l’environnement, ainsi que les risques et opportunités liés aux enjeux de durabilité pour l’entreprise.
Utiliser ISO 26000 pour renforcer la démarche de durabilité
ISO 26000 peut servir de cadre de réflexion pour identifier les enjeux importants, organiser le dialogue avec les parties prenantes et structurer les politiques internes.
Cette approche peut faciliter la coordination entre les équipes RSE, les ressources humaines, les achats et la direction financière. Elle ne remplace toutefois ni l’analyse de matérialité exigée par le cadre applicable ni la collecte des données réglementaires.
Un consultant spécialisé en reporting de durabilité peut établir les correspondances utiles entre les pratiques existantes et les exigences applicables. La cartographie des enjeux permet de repérer les lacunes et de mieux organiser les travaux.
Quelles limites faut-il prendre en compte ?
ISO 26000 n’est pas une norme de certification et ne constitue pas, à elle seule, une preuve de conformité à la CSRD. Une entreprise qui s’appuie sur ses recommandations doit donc vérifier séparément ses obligations réglementaires.
Il faut également éviter de considérer toutes les dispositions de reporting comme uniformément applicables. Le calendrier, le périmètre et les exigences peuvent être affectés par les textes européens et nationaux en vigueur.
La veille réglementaire reste essentielle pour ajuster les procédures et sécuriser les informations publiées. L’intervention d’un juriste et d’un spécialiste du reporting permet de limiter les interprétations erronées.
Construire une stratégie cohérente avec un professionnel
ISO 26000 demeure pertinente comme outil de structuration de la responsabilité sociétale, à condition de ne pas la confondre avec une obligation réglementaire de publication.
Un accompagnement professionnel aide à articuler les politiques RSE, les indicateurs de performance et les exigences de reporting réellement applicables. Cette coordination favorise la fiabilité des données, la cohérence des engagements et une meilleure maîtrise des risques.
En définitive, ISO 26000 et la CSRD ne s’opposent pas : leur complémentarité dépend de la capacité de l’organisation à relier ses engagements responsables à ses obligations de transparence.